Domain ausführungsplanung.de kaufen?
Wir ziehen mit dem Projekt
ausführungsplanung.de um.
Sind Sie am Kauf der Domain
ausführungsplanung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ausführungsplanung.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
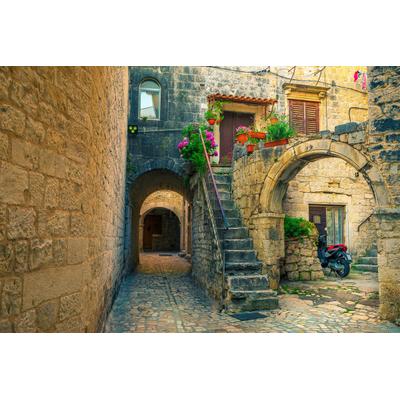
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Triantafyllidis, Theodoros: Planung und Bauausführung in der Schlitzwand- und DichtwandtechnikPlanung und Bauausführung in der Schlitzwand- und Dichtwandtechnik , Das Buch behandelt die Verfahren der Schlitzwand- und Dichtwandtechnik und deren Anwendungsgrenzen sehr anschaulich. Es gibt praktische Anleitungen vom Entwurf bis zur Ausführung, auch von Neben- und Sonderleistungen. Darüber hinaus verrät es Lösungsansätze für schwierige Situationen, die durch weitläufig unbekannte oder unvorhergesehene Hindernisse entstehen. Für Ingenieure in der Planung und Bauausführung stellt das vorliegende Werk ein unverzichtbares aktuelles Praxishandbuch dar. Es gibt über den Stand der Technik hinaus wertvolle Hinweise für Möglichkeiten der Weiterentwicklung der beschriebenen Verfahren. Planung und Ausführung von Spezialtiefbauarbeiten liegen anders als früher heute nicht mehr in einer Hand; dem Planer fehlt die praktische Erfahrung und dem Ausführenden das Verständnis für die Probleme des Planers und teilweise auch die theoretischen Grundlagen. Dieses Buch will diese Lücke nicht füllen, sondern eher das Verständnis der Planenden und der potenziellen Auftraggeber für Probleme der Ausführungspraxis erweitern und ihnen näherbringen. Gleichzeitig spricht das Buch die Bauausführenden an und versucht, Probleme der Planung bzw. theoretische Grundlagen diesen Praktikern zu erläutern und mehr Sensibilität für die jeweiligen Bedürfnisse zu wecken. Die Lücke zwischen dem unterschiedlichen Verständnis von Planenden und Ausführenden sollte mit diesem Buch klarer und deutlicher werden, womit neue Wege der Qualitätssicherung gesucht und eingeschlagen werden. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20241009, Produktform: Kartoniert, Titel der Reihe: Bauingenieur-Praxis##, Autoren: Triantafyllidis, Theodoros, Seitenzahl/Blattzahl: 380, Abbildungen: 130 schwarz-weiße Abbildungen, 10 schwarz-weiße Tabellen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / General, Keyword: Bauingenieur- u. Bauwesen; Dichtwand; Erd- u. Grundbau; Grundbau; Grundbau / Geotechnik; Schlitzwand; Spezialthemen Bauingenieur- u. Bauwesen, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 23, Gewicht: 760, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **

Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Papermoon "Gebäude"Vliestapete, Gebäude, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil,...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Triantafyllidis, Theodoros: Planung und Bauausführung in der Schlitzwand- und DichtwandtechnikPlanung und Bauausführung in der Schlitzwand- und Dichtwandtechnik , Das Buch behandelt die Verfahren der Schlitzwand- und Dichtwandtechnik und deren Anwendungsgrenzen sehr anschaulich. Es gibt praktische Anleitungen vom Entwurf bis zur Ausführung, auch von Neben- und Sonderleistungen. Darüber hinaus verrät es Lösungsansätze für schwierige Situationen, die durch weitläufig unbekannte oder unvorhergesehene Hindernisse entstehen. Für Ingenieure in der Planung und Bauausführung stellt das vorliegende Werk ein unverzichtbares aktuelles Praxishandbuch dar. Es gibt über den Stand der Technik hinaus wertvolle Hinweise für Möglichkeiten der Weiterentwicklung der beschriebenen Verfahren. Planung und Ausführung von Spezialtiefbauarbeiten liegen anders als früher heute nicht mehr in einer Hand; dem Planer fehlt die praktische Erfahrung und dem Ausführenden das Verständnis für die Probleme des Planers und teilweise auch die theoretischen Grundlagen. Dieses Buch will diese Lücke nicht füllen, sondern eher das Verständnis der Planenden und der potenziellen Auftraggeber für Probleme der Ausführungspraxis erweitern und ihnen näherbringen. Gleichzeitig spricht das Buch die Bauausführenden an und versucht, Probleme der Planung bzw. theoretische Grundlagen diesen Praktikern zu erläutern und mehr Sensibilität für die jeweiligen Bedürfnisse zu wecken. Die Lücke zwischen dem unterschiedlichen Verständnis von Planenden und Ausführenden sollte mit diesem Buch klarer und deutlicher werden, womit neue Wege der Qualitätssicherung gesucht und eingeschlagen werden. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20241009, Produktform: Kartoniert, Titel der Reihe: Bauingenieur-Praxis##, Autoren: Triantafyllidis, Theodoros, Seitenzahl/Blattzahl: 380, Abbildungen: 130 schwarz-weiße Abbildungen, 10 schwarz-weiße Tabellen, Themenüberschrift: TECHNOLOGY & ENGINEERING / Civil / General, Keyword: Bauingenieur- u. Bauwesen; Dichtwand; Erd- u. Grundbau; Grundbau; Grundbau / Geotechnik; Schlitzwand; Spezialthemen Bauingenieur- u. Bauwesen, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 23, Gewicht: 760, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.